성수기 종료 뒤 재고 손실을 분석할 때 무엇을 기록하나
성수기 종료 뒤 남은 수량을 판매 가능·반품 가능·폐기·분실로 나눠 실제 손실을 계산합니다.
공개: · 확인:
시즌 종료일의 수량부터 맞춥니다
품목·규격·로트별로 시즌 시작 수량, 추가 입고, POS 판매, 취소·반품, 증정, 폐기 기록을 나열하세요. 장부상 잔량과 실제 선반·창고 실사량이 다르면 차이를 “손실” 한 줄로 묶지 말고 누락 판매, 반품 미입력, 이동 재고, 파손·분실 중 어느 원인인지 조사합니다. 소진공 교육도 유령 재고와 감에 의존한 발주를 경계합니다.
가상으로 시작 20개, 입고 80개, 판매 65개, 고객 반품 입고 5개, 공급처 반품 10개, 폐기 5개라면 장부상 잔량은 25개입니다. 실제 실사가 22개면 3개 차이를 먼저 추적해야 합니다. 반품 입고품이 다시 팔 수 없는 상태라면 정상 재고에 합치지 않고 상태를 따로 기록합니다.
남은 수량을 처분 경로별로 나눕니다
정상 판매 가능한 재고, 할인 판매만 가능한 재고, 계약상 반품 가능한 재고, 기한 경과·파손으로 폐기해야 하는 재고를 분리하세요. 거래처가 받아주기로 한 반품이라도 운송비와 반품 수수료가 있으면 회수액은 달라집니다. 시즌 상품을 다음 해까지 보관하는 선택에는 창고비와 손상 위험이 따르므로 매입가 전체를 회수 가능액으로 놓지 않습니다.
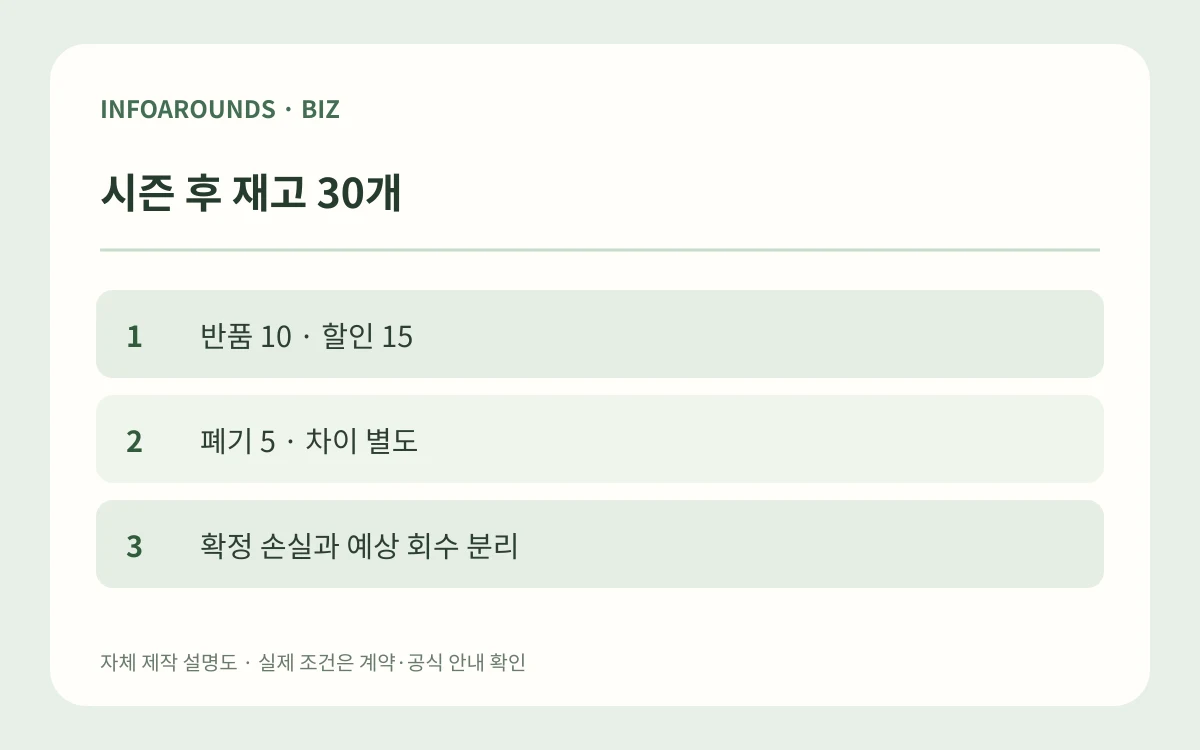
가상으로 100개를 개당 1만원에 매입하고 70개를 팔았으며 10개는 정상 반품 가능, 15개는 개당 6천원 할인판매 가능, 5개는 폐기해야 한다면 폐기 원가는 5만원입니다. 15개의 할인분은 원가 15만원 대비 판매수입 9만원이라는 가정에서 6만원 차이가 납니다. 하지만 실제 판매 전에는 예상 회수액이지 확정 손실이 아닙니다.
| 잔여 30개 상태 | 가상 처분 |
|---|---|
| 반품 10개 | 조건·비용 확인 |
| 할인 15개 | 실판매가 확인 |
| 폐기 5개 | 원가 5만원 |
다음 발주에 남길 원인을 숫자로 씁니다
품목별로 예상 판매량과 실제 판매량, 품절 일수, 할인 시작일, 반품 마감일, 기상·판촉 변수를 한 표에 적으세요. 판매가 낮았던 이유가 수요 예측 실패인지, 늦은 진열인지, 가격 차이인지에 따라 다음 시즌의 발주일과 수량을 다르게 바꿔야 합니다. “덜 주문하기” 하나로 끝내면 인기 품목의 품절 비용은 반영되지 않습니다.
실제 폐기·기부·반품 증빙과 할인 판매 내역은 회계·세무 처리 자료와 구분해 보관하세요. 운영상 손실 분석표가 곧 세무 신고 금액을 뜻하지 않습니다. 공급업체 반품 기한이 남았다면 우선 계약 조건을 확인하고, 처분 가능성을 검토한 뒤 다음 시즌의 최소주문수량과 분할 발주 계획을 수정합니다.
출처와 확인일
- 소상공인시장진흥공단 지식배움터 재고관리 강의 확인: 2026-10-19
- 소상공인시장진흥공단 지식배움터 수요예측·재고관리 강의 확인: 2026-10-19